Sua empresa sabe por que vende um produto por R$ 1.000?
Ou esse preço nasceu do custo mais um percentual que sempre foi utilizado?
Em muitas indústrias, a formação do preço começa com uma lógica aparentemente simples: calcula-se o custo, aplica-se um percentual e chega-se ao valor de venda.
O problema é que entre custo e resultado existem outras variáveis. Impostos, comissões, frete, descontos, condições comerciais, despesas e alterações no próprio custo podem consumir parte da margem esperada.
Por isso, faturar com uma margem prevista não significa necessariamente terminar o pedido com a mesma margem.
Preço é o que você cobra. Custo é o que você gasta. Margem é o que sobra da relação entre os dois — e é ela que precisa ser protegida.
Preço de venda não deveria começar pelo concorrente
Conhecer o mercado é indispensável. O preço praticado pelos concorrentes ajuda a entender posicionamento, limites comerciais e percepção de valor.
Mas copiar o preço de mercado sem conhecer a própria estrutura de custos pode fazer a empresa vender muito e ainda assim comprometer o resultado.
Duas indústrias que fabricam produtos semelhantes podem ter estruturas diferentes de matéria-prima, produtividade, processos, impostos, comissões, logística e despesas.
O mercado ajuda a responder quanto o cliente está disposto a pagar. A gestão de custos ajuda a responder se vender por esse valor faz sentido para a empresa.
Custo não é a mesma coisa que preço
O custo de produção representa os recursos consumidos para fabricar. O preço de venda precisa considerar, além dessa base, os demais componentes necessários para que a operação alcance o resultado esperado.
Dependendo da realidade da empresa e do critério de formação utilizado, entram na análise elementos como:
- Matérias-primas e componentes.
- Horas e recursos utilizados na fabricação.
- Custos diretos e indiretos considerados no critério adotado.
- Impostos incidentes sobre a venda.
- Comissões.
- Frete e outras despesas comerciais, quando aplicáveis.
- Descontos e condições negociadas.
- Margem desejada.
O importante é que a empresa conheça quais componentes estão sendo considerados e evite tratar um simples acréscimo percentual sobre o custo como se fosse automaticamente a margem final da operação.
Markup e margem: parecem iguais, mas não são
Markup e margem são conceitos relacionados, porém não representam a mesma coisa.
O markup é um índice ou fator utilizado na formação do preço a partir de uma base de custo, incorporando os percentuais e componentes definidos pela empresa.
A margem, por sua vez, mede a relação entre o resultado obtido na venda e o preço praticado, conforme o critério gerencial utilizado pela organização.
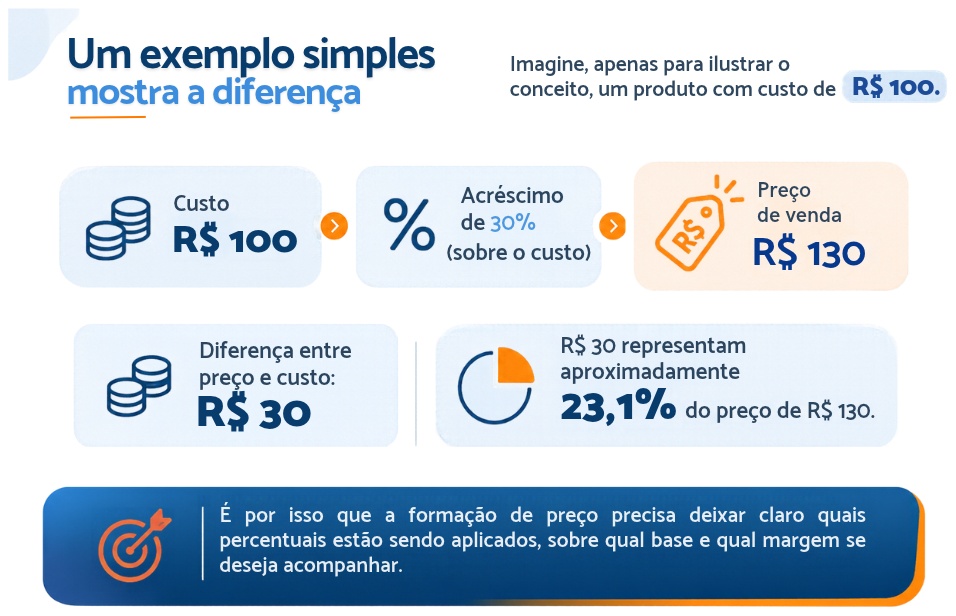
Confundir os dois pode levar a interpretações equivocadas. Aplicar 30% sobre um custo não significa necessariamente obter 30% de margem sobre o preço de venda.
Um percentual aplicado sobre o custo e um percentual calculado sobre o preço de venda possuem bases diferentes.
O custo utilizado na formação do preço também precisa ser entendido
Outro ponto importante é saber qual custo está sendo utilizado como referência.
Na indústria, uma mesma empresa pode trabalhar com diferentes visões de custo para finalidades distintas. O ERP Prosyst permite trabalhar com custos como teórico, real, por absorção e arbitrado, conforme o processo e a finalidade da análise.
O custo teórico pode ser útil para simulações e formação inicial do preço porque utiliza a estrutura e os parâmetros definidos para o produto. Depois da fabricação, o custo realizado ajuda a verificar o que efetivamente aconteceu.
O custeio por absorção é utilizado como referência para apuração dos custos de produção e avaliação dos estoques, observadas as regras fiscais e a integração com a escrituração contábil.
A margem pode começar boa e desaparecer durante a negociação
Mesmo quando o preço inicial foi bem formado, a negociação comercial pode modificar o resultado esperado.
Desconto adicional, alteração de quantidade, comissão, condição de frete, prazo ou alguma condição específica do negócio pode mudar a margem.
Por isso, o vendedor ou gestor comercial precisa entender o efeito das condições negociadas antes de fechar o pedido.
A venda foi fechada. A margem prevista ainda não é a margem realizada.
Até o momento da venda, a empresa trabalha com custos e condições conhecidas ou estimadas.
Depois que a produção acontece, o cenário pode mudar. O consumo de materiais pode ser maior, as horas podem ultrapassar o previsto, pode existir retrabalho ou determinados insumos podem apresentar custos diferentes.
É aqui que este tema se conecta diretamente ao custo real de produção.
Se um produto foi vendido por R$ 1.000 considerando determinado custo e, ao final da fabricação, o custo real aumentou, o preço de venda não mudou — mas a margem mudou.
Margem prevista x margem realizada: a comparação que fecha o ciclo
Uma gestão mais madura de preços não termina quando o pedido é aprovado.
O ciclo se completa quando a empresa compara a expectativa construída antes da venda com aquilo que realmente aconteceu depois da execução.
Essa comparação pode revelar se a diferença veio da negociação comercial, do consumo de materiais, das horas de produção, de perdas, de alterações de custo ou de outras condições do processo.
- Preço inicialmente calculado.
- Preço efetivamente negociado.
- Custo utilizado na formação do preço.
- Custo realizado da produção.
- Descontos e condições comerciais.
- Margem prevista.
- Margem realizada, conforme o critério gerencial definido pela empresa.
Mais importante do que descobrir que a margem caiu é entender por quê
Imagine que determinado pedido foi aprovado com uma margem considerada adequada pela empresa. Depois da fabricação, a análise mostra que o resultado ficou abaixo do esperado.
Simplesmente constatar a diferença não resolve o problema. É necessário investigar a origem.
A redução veio de um desconto comercial? O material consumido ficou acima do previsto? As horas de produção aumentaram? Houve retrabalho? O custo do insumo mudou? O frete foi maior? O roteiro estava subestimado?
Quando a empresa consegue responder essas perguntas, a análise deixa de olhar apenas para o passado e passa a melhorar as próximas cotações e negociações.
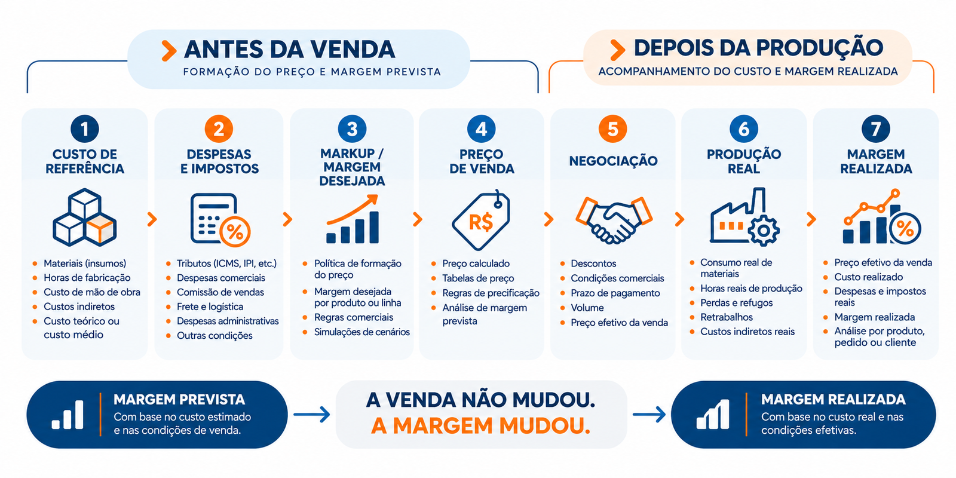
Da formação do preço à margem realizada: o ciclo completo da venda.
Como deveria funcionar o ciclo de formação e acompanhamento do preço
- Custo de referência – A empresa parte do custo adequado à finalidade da análise, utilizando estruturas, insumos, horas e demais parâmetros definidos.
- Despesas, impostos e condições – São considerados os componentes comerciais e tributários definidos para a formação do preço.
- Markup e margem desejada – A política de preço transforma os componentes em uma referência comercial coerente com o resultado pretendido.
- Preço de venda – O valor calculado serve de base para a proposta e para a negociação.
- Negociação – Descontos e demais condições alteram o cenário e precisam ter seu impacto conhecido.
- Produção e custo realizado – Depois da fabricação, materiais, horas e demais custos realizados mostram o comportamento real da ordem.
- Margem realizada – A gestão compara o que foi planejado com o resultado obtido e utiliza o aprendizado nas próximas decisões.
Como o ERP Prosyst apoia esse processo
No ERP Prosyst, informações comerciais, custos, produção e controladoria fazem parte de um processo integrado.
Isso permite utilizar dados da operação para apoiar a formação de preços e, posteriormente, analisar o comportamento dos custos e das margens sem depender da reconstrução manual das informações em diferentes planilhas.
- Ficha de custos para análise da composição dos produtos.
- Custos teórico, real, por absorção e arbitrado, conforme a finalidade.
- Tabela de markup para apoiar a formação do preço.
- Informações de preço e margem no processo comercial.
- Ordens e apontamentos de produção conectados ao custo realizado.
- Integração com os processos de estoque, compras, produção, financeiro e controladoria.
- Análises gerenciais de custos, vendas e margens no nexBI.
nexBI: da margem de um pedido para a visão do negócio
Analisar uma venda isoladamente é importante, mas a gestão também precisa enxergar padrões.
Com os dados integrados, o nexBI pode apoiar análises de margem por diferentes dimensões relevantes para a empresa, permitindo identificar comportamentos que merecem atenção.
Produtos, clientes, vendedores, períodos, famílias ou outras visões podem ajudar a responder onde a empresa está gerando melhores resultados e onde a margem está sendo pressionada.
O objetivo não é apenas descobrir quais vendas tiveram margem menor. É identificar padrões que possam melhorar preço, negociação, processo produtivo e estratégia comercial.
Preço baixo não é o único risco. Preço mal formado também é.
Em alguns mercados, reduzir preço pode fazer parte de uma decisão estratégica. A empresa pode aceitar uma margem menor para conquistar um cliente, ocupar capacidade, entrar em um mercado ou atingir outro objetivo.
O problema aparece quando essa decisão acontece sem que o impacto seja conhecido.
Uma empresa pode escolher vender com uma margem menor. O que ela não deveria fazer é descobrir depois que vendeu sem a margem que imaginava.
Sua empresa forma preço ou apenas aplica percentual sobre o custo?
Uma boa formação de preço precisa conectar custo, mercado, despesas, impostos, condições comerciais e margem.
Depois da venda, o ciclo continua: produção e custos realizados mostram se a expectativa construída na negociação realmente se confirmou.
O ERP Prosyst conecta informações comerciais, custos, produção e gestão para que a empresa consiga acompanhar não apenas quanto vendeu, mas também como a margem se comportou.
Converse com nossa equipe e veja como o ERP Prosyst pode ajudar sua indústria a conectar custos, formação de preço e análise de margens em um único processo de gestão.
FALE COM UM ESPECIALISTA