A dor: faturar muito não é o mesmo que saber onde está o lucro
Sua indústria vende R$ 10 milhões por mês. Mas você sabe qual foi a margem real de cada pedido?
Em muitas indústrias, custo previsto, consumo real, horas de produção e custos indiretos ficam espalhados entre ERP, planilhas e controles paralelos. O problema aparece quando a diretoria tenta responder uma pergunta aparentemente simples:
“A margem que esperávamos neste pedido realmente se confirmou?”
E essa pergunta tem uma armadilha: a ordem de produção mostra quanto custou fabricar aquele item. Para analisar a margem do pedido, é preciso relacionar esse custo real ao preço efetivamente praticado na venda. São informações que, em muitas empresas, ficam separadas entre sistemas, planilhas e controles paralelos.
A resposta, quando existe, quase sempre vem tarde demais para mudar alguma coisa — no fechamento do mês, não no meio da negociação ou da produção.
As consequências de não conhecer o custo real por ordem:
Quando o custo de produção não é apurado ordem por ordem, o problema não aparece de uma vez — ele se esconde dentro dos números agregados:
- Preços formados com base em custo teórico desatualizado, sem saber se ainda reflete o que a fábrica realmente gasta hoje.
- Ordens com prejuízo escondido dentro de um resultado mensal positivo — a margem negativa de um pedido específico se dilui na média, e ninguém percebe.
- Divergência de consumo de material não identificada a tempo — sobra, quebra ou substituição de insumo só aparecem no fechamento, quando já não dá para agir.
- Apontamento de horas genérico ou inexistente, fazendo o custo de mão de obra de cada ordem ser só uma estimativa, não um dado real.
- Custos indiretos diluídos “no bolo”, sem critério claro de rateio — energia, depreciação e mão de obra indireta acabam distribuídos de forma que pode não refletir o que cada produto realmente consome da estrutura.
- Custo real da produção nunca cruzado com o preço de venda do pedido — a empresa sabe (às vezes) quanto custou produzir, mas raramente cruza isso, pedido por pedido, com o que foi efetivamente cobrado do cliente — perdendo a chance de identificar qual pedido, cliente ou produto está corroendo a margem.
O resultado: a empresa fatura, produz e entrega — mas só descobre depois onde a margem prevista se perdeu, quando já existem poucas possibilidades de corrigir aquela negociação.
A solução: cinco controles conectados, não cinco planilhas soltas
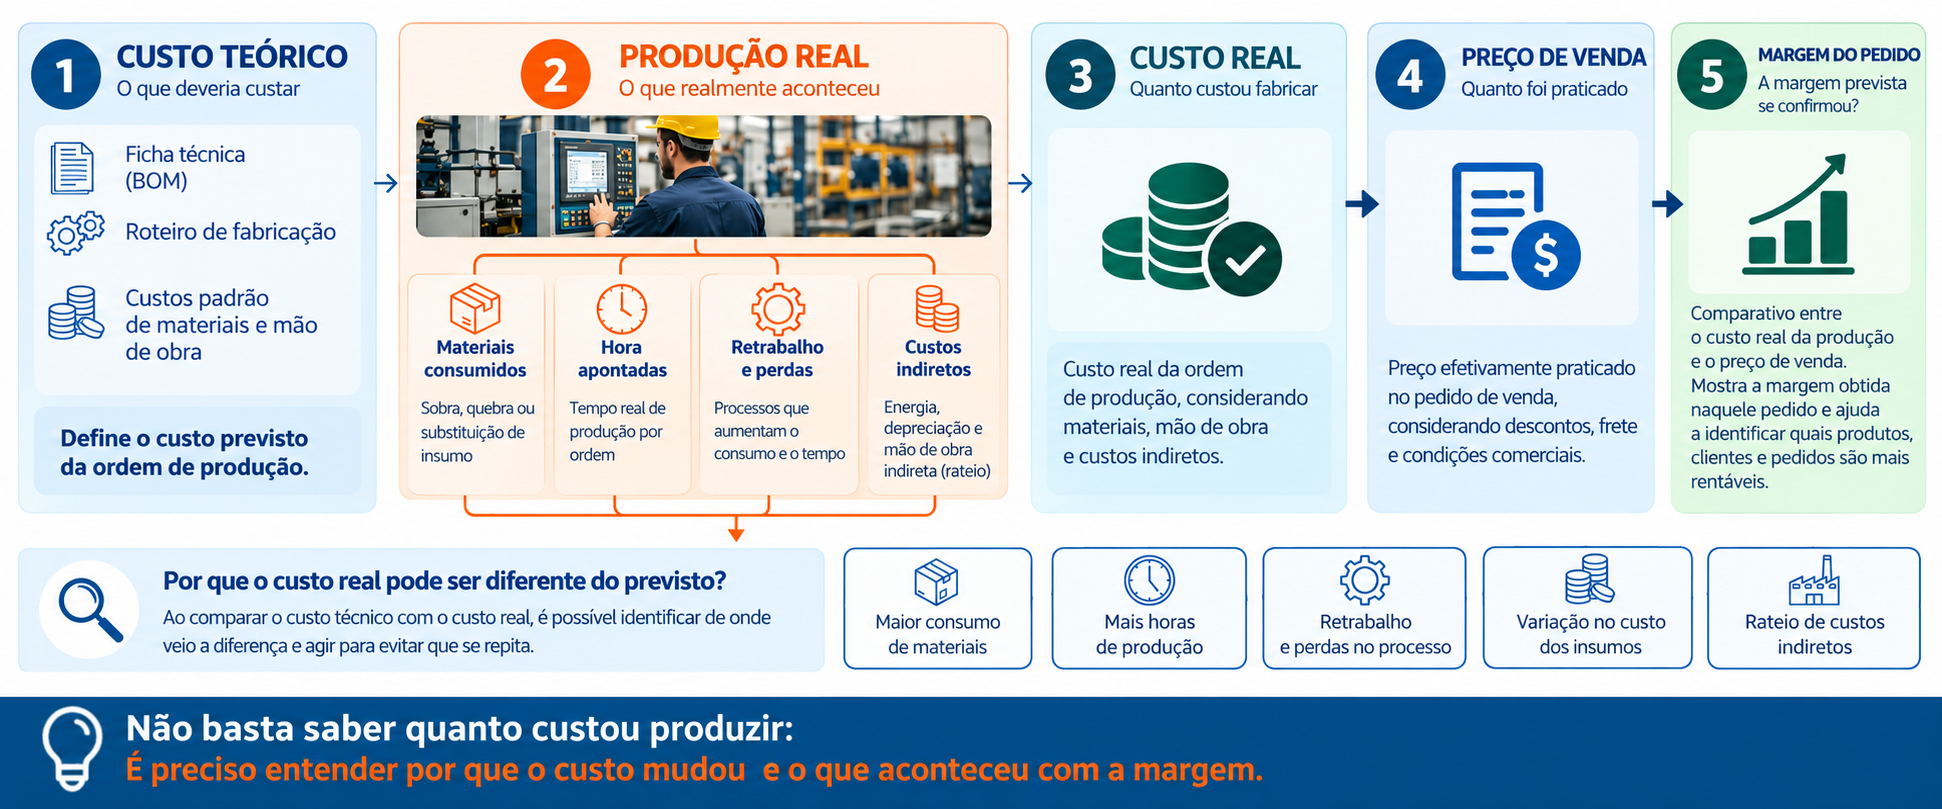
O ERP Prosyst acompanha o custo de produção do início ao fim — da ficha técnica que projeta o custo teórico até o comparativo entre o que foi orçado e o que realmente aconteceu na fábrica, ordem por ordem. Cada controle alimenta o seguinte automaticamente, sem depender de planilha paralela para juntar os pedaços.
Veja os 5 controles necessários para chegar ao custo real de produção:
Todo custo real começa com um custo previsto. A ficha técnica — com a lista de materiais (BOM) e o roteiro de fabricação definidos pela engenharia — estabelece o que aquela ordem deveria custar. Sem esse baseline registrado no sistema, não existe “previsto” para comparar depois — só a sensação de que “deu pra pagar as contas”.
Requisições e baixas de estoque amarradas à ordem de produção específica — não a uma média genérica do período. É aqui que aparece a primeira divergência real: o que foi consumido de fato pode ser diferente do que a ficha técnica previa, por sobra, quebra ou substituição de insumo no meio do processo.
O tempo de mão de obra realmente empregado naquela ordem — não uma hora padrão estimada. Sem apontamento real, o custo de mão de obra que aparece na ficha de custos é só uma suposição, por mais bem calculada que pareça.
Além dos custos diretos (material e mão de obra), toda ordem carrega uma parcela dos custos que sustentam a estrutura produtiva — energia, depreciação, mão de obra indireta. O custeio por absorção, seguindo o critério de alocação do CPC 16, distribui essa parcela aos produtos de forma sistemática. Sem esse rateio, o custo “direto” esconde uma fatia real do custo total — e a margem parece maior do que realmente é.
Mais importante do que encontrar a diferença é entender de onde ela veio
Imagine que uma ordem estava prevista para custar R$ 100 mil, mas terminou em R$ 112 mil. Saber que houve uma diferença de R$ 12 mil é apenas o começo.
A gestão precisa conseguir investigar:
- Foi material? Houve consumo acima do previsto?
- Foi mão de obra? A produção levou mais horas?
- Foi processo? Houve retrabalho ou perda?
- Foi custo? Algum insumo ficou mais caro?
Quando essas informações estão conectadas à ordem de produção, o custo deixa de ser apenas um número contábil e passa a ajudar a indústria a identificar onde a margem está sendo perdida.
Agora vem a informação que interessa à gestão.
Os quatro controles anteriores mostram quanto efetivamente custou fabricar. Mas isso, sozinho, ainda não responde se a margem esperada na negociação se confirmou.
É preciso comparar o custo realizado com o preço efetivamente praticado no pedido de venda.
Imagine que o comercial vendeu considerando determinada margem. Durante a produção, porém, houve maior consumo de matéria-prima e mais horas de fabricação do que o previsto.
A venda não mudou. A margem mudou.
Ao relacionar o custo real da produção ao pedido que originou aquela demanda, a empresa consegue verificar se a margem esperada no momento da negociação se confirmou depois da fabricação.
Não basta saber quanto custou produzir. É preciso saber o que aconteceu com a margem depois que o produto foi vendido e fabricado.
Funcionalidades que sustentam esse processo:
Custo teórico e engenharia – Ficha técnica com lista de materiais (BOM) e roteiro de fabricação – Custo teórico calculado a partir da ficha técnica
Consumo e mão de obra reais – Requisição e baixa de estoque vinculadas à ordem de produção – Apontamento de horas por ordem, alimentando o custo real de mão de obra
Custeio – Custeio por absorção, conforme o CPC 16 – Custeio real, custo teórico e custo arbitrado, para diferentes necessidades de análise – Custo médio contábil para matérias-primas e itens de estoque
Comparação e gestão – Ficha de custos com a composição completa da fabricação – Comparativo entre custo orçado e custo realizado por ordem de produção – Cruzamento do custo real com o preço de venda praticado em cada pedido – Simulação de preço de venda por tabela de markup – Indicadores de custo e margem em tempo real com o nexBI
Resultados que sua indústria pode esperar:
- Visibilidade de margem por pedido, cruzando o custo real da produção com o preço efetivamente praticado na venda — não só o resultado agregado do mês.
- Preços formados com base em custo real, não em estimativa desatualizada.
- Identificação rápida de pedidos, clientes ou produtos que estão corroendo a margem — a tempo de agir, não só de constatar.
- Menos tempo apurando custo manualmente em planilha, mais tempo decidindo com base no que a apuração mostra.
- Decisões comerciais mais seguras, sabendo de antemão se determinada negociação ainda deixa margem.
Você sabe se a margem prevista na venda se confirma depois da produção?
Se hoje sua indústria trabalha com custo teórico para formar preços, mas tem dificuldade para comparar o que foi previsto com o que realmente aconteceu na fábrica, vale conhecer esse processo na prática.
O ERP Prosyst conecta engenharia, materiais, apontamentos de produção, custos e vendas para ajudar a empresa a acompanhar custo teórico, custo realizado e margem por pedido.
Converse com nossa equipe e veja como esse controle funciona no ERP Prosyst.
Escrito por Guilherme Post, Gestor Comercial da Prosyst.
